Assurer les œuvres d'une exposition : ce que couvre vraiment votre contrat d'association
Avoir une attestation d'assurance ne veut pas dire que les œuvres sont indemnisées. La différence entre une garantie de responsabilité et une garantie de dommages, les cinq points à vérifier dans votre contrat, et ce qu'il faut écrire dans votre règlement.
Sommaire (9 sections)
En bref, si vous êtes pressé La question n'est pas « sommes-nous assurés ? » mais « avons-nous une garantie de responsabilité, ou une garantie de dommages ? » Les deux existent, elles ne se ressemblent pas, et la première ne joue que si votre responsabilité est engagée.
Une association peut être parfaitement en règle, produire deux attestations d'assurance à sa mairie, et n'avoir aucune indemnisation prévue pour les œuvres qu'elle expose. Ce n'est pas un piège de l'assureur : c'est ce qu'on lui a demandé de garantir. Ne vous arrêtez pas aux attestations. Elles certifient ce qu'on leur a demandé de certifier. La réponse est dans les conditions particulières de votre contrat. Vérifiez cinq choses : le montant total assuré et ce qu'il englobe, la période exactement couverte, qui est couvert et à quel titre, ce qui est couvert (le vol mérite une question à lui seul), et comment une œuvre est évaluée. Puis écrivez ce que vous avez trouvé dans votre règlement — y compris ce qui n'est pas couvert. Le contraire de « l'association décline toute responsabilité », ce n'est pas « nous assumons tout » : c'est « voici ce qui est couvert, et voici ce qui ne l'est pas ». Personne ne vous demande de garantir cinquante œuvres avec un budget associatif. On vous demande de le dire avant, pas après.
Nous avons rassemblé en fin d'article les questions à poser à votre assureur, formulées pour obtenir une réponse écrite exploitable.
« Je n'en sais rien. » « J'y comprends rien. » « De toute façon, ils trouveront toujours une raison de ne pas payer. »
Voilà à peu près ce qu'on entend quand l'assurance arrive à l'ordre du jour d'une réunion de bureau. Ce n'est pas de l'insouciance, c'est du fatalisme. Le sujet n'est pas négligé parce qu'il ennuie : il est évité parce que tout le monde suppose que la partie est jouée d'avance, et qu'aller lire vingt pages de conditions générales n'y changera rien.
L'intuition n'est pas absurde — un contrat d'assurance est écrit pour délimiter, et il délimite. Mais elle mène à la mauvaise conclusion. Ce qu'on trouve en allant regarder, ce n'est pas une mauvaise nouvelle cachée. Ce sont trois ou quatre informations précises, dont vous avez besoin pour écrire votre règlement, et que vous serez très content d'avoir le jour où quelqu'un vous demandera des comptes.
Cet article ne cherche pas à vous expliquer l'assurance — les assureurs et les courtiers le font mieux que nous, et c'est leur métier. Il traite du problème de l'organisateur : ce qu'il doit vérifier avant de recevoir cinquante toiles qui ne lui appartiennent pas, ce qu'il écrit dans son règlement, et ce qu'il fait le jour où quelque chose tombe.
Nous éditons un logiciel de gestion d'exposition, nous ne sommes ni assureurs ni juristes. Nous n'écrirons donc nulle part « voilà ce qui vous couvre ». Nous écrirons « voilà les questions dont vous devez avoir la réponse par écrit », et nous indiquons les textes correspondants pour que vous puissiez les vérifier.
Deux scènes, et la vraie question qu'elles posent#
Ce que coûte un accident, ce n'est pas l'œuvre. C'est d'avoir à désigner quelqu'un.
Dans un salon associatif, un enfant accompagné passe près d'une sculpture posée sur un socle. Il ne court pas, il ne chahute pas, il ne fait rien de particulier — et la pièce bascule. Elle est tombée vite, et il n'est pas certain que le socle ait été assez stable pour ce qu'il portait.
L'enfant est bouleversé. Il a compris avant tout le monde ce qui venait de se passer, et c'est lui qui pleure. Les adultes autour cherchent quoi dire.
À ce moment-là, s'il n'y a pas d'assurance qui prend le relais, il ne reste qu'une seule voie : se retourner vers la responsabilité civile des accompagnants. C'est-à-dire aller expliquer à des adultes que l'enfant dont ils avaient la charge doit payer une sculpture. Personne n'a envie de cette conversation. Elle est très mal reçue. Et pendant ce temps, l'artiste attend de savoir si son œuvre sera remboursée, sans que personne puisse le lui dire.
Deuxième scène, un autre salon. Une artiste cotée vient installer une toile de grand format. En temps normal, c'est l'équipe qui accroche — pour une raison qui s'est perdue, on l'a laissée faire avec son conjoint. La toile est tombée pendant l'installation.
Elle est intacte. La caisse américaine, elle, est hors d'usage — et ce n'était pas un encadrement de premier prix. Personne n'a été blessé, et il n'y avait pas de sculpture posée au pied du mur. L'artiste nous a dit ensuite qu'elle s'assurait elle-même, principalement pour ce cas précis : une toile qui tombe sur autre chose.
Sur le moment, tout le monde a été soulagé. Puis la question est venue, et elle n'est plus repartie : et si ça avait été nous qui l'avions installée ?
Ces deux scènes n'illustrent pas le même risque, mais elles posent la même question, et ce n'est pas « combien ça coûte ». C'est : à qui va-t-on demander de payer ?
Il y a trois réponses possibles, et une seule est confortable.
- Votre contrat d'association. C'est le sujet de cet article.
- Le contrat de l'artiste, quand il en a un — et beaucoup d'artistes amateurs n'en ont pas, sans le savoir.
- La responsabilité civile d'un tiers : un visiteur, une famille, un accompagnateur. C'est celle qu'on découvre quand les deux premières manquent.
La troisième est légale. Elle est aussi socialement impraticable dans un salon associatif, où tout le monde se recroisera au marché du samedi.
« L'association décline toute responsabilité » : le problème n'est pas de se protéger, c'est de rester vague#
La clause la moins chère sur le papier, et la plus chère en confiance.
On la lit dans un très grand nombre de règlements de salons, et elle n'a rien de malhonnête. Elle est souvent écrite par des bénévoles qui n'ont pas trouvé mieux, et elle a le mérite d'être brève.
Disons tout de suite ce que nous n'allons pas vous demander, pour éviter un malentendu que cet article pourrait installer : nous n'allons pas vous demander d'assumer tout ce qui peut arriver. Une association ne garantit pas cinquante œuvres avec un budget de salon associatif, et personne ne le lui demande. Ce que nous reprochons à cette clause n'est pas de limiter votre responsabilité — c'est de le faire sans rien dire de ce qui est réellement couvert. Elle est à la fois peu protectrice et peu rassurante, ce qui est un mauvais rendement pour une seule phrase.
Elle ne vous met pas à l'abri#
Quand un artiste vous remet une œuvre pour que vous la gardiez, l'accrochiez et la lui rendiez, vous êtes dans ce que le Code civil appelle un dépôt : « l'acte par lequel on reçoit la chose d'autrui, à la charge de la garder et de la restituer en nature » (article 1915). Le dépositaire doit y apporter « les mêmes soins qu'il apporte dans la garde des choses qui lui appartiennent » (article 1927).
L'article 1928 ajoute quelque chose de moins connu : cette obligation s'apprécie « avec plus de rigueur » dans plusieurs cas, dont celui où le dépositaire « s'est offert lui-même pour recevoir le dépôt », et celui où il « a stipulé un salaire pour la garde ». Un salon qui lance un appel à candidature et perçoit des frais de participation n'est pas très éloigné de ces deux hypothèses. Nous n'avons pas trouvé de décision de justice appliquant ce raisonnement à un salon associatif, et nous le présentons donc comme une question à poser, pas comme une certitude.
Quant à la clause elle-même, le droit lui oppose plusieurs limites. Une clause qui écarte la responsabilité ne joue pas en cas de faute lourde ou dolosive (article 1231-3). L'article 1170 répute non écrite « toute clause qui prive de sa substance l'obligation essentielle du débiteur » — or l'obligation essentielle d'un dépositaire est précisément de garder et de restituer. Et l'article 1171 vise les clauses créant un déséquilibre significatif dans les contrats d'adhésion : un règlement de salon, que l'artiste accepte en bloc sans pouvoir en négocier une ligne, en est un exemple assez net.
Rien de tout cela ne rend la clause nulle. Cela signifie qu'elle est inopérante là où on croit précisément qu'elle protège. Si c'est votre socle qui a lâché, elle ne vous sauvera pas.
Ce sont des questions de droit et non d'assurance : si le sujet devient concret pour vous, il relève d'un professionnel du droit, pas d'un article de blog.
Elle se lit au moment de l'inscription#
C'est l'autre versant, et il est plus immédiat. Un artiste qui remplit un dossier de candidature lit le règlement. Quand il tombe sur « l'association décline toute responsabilité en cas de vol, perte ou détérioration », il comprend une chose simple : si quelque chose arrive à son travail, ce sera pour lui.
Certains s'inscrivent quand même. D'autres choisissent un autre salon. Et ceux qui viennent arrivent avec une réserve qui ne disparaît pas.
Elle vous coûte un artiste, et une réputation#
C'est le point le plus important, et il ne concerne pas seulement les associations non assurées.
Le jour où une œuvre est endommagée et où l'artiste n'est pas indemnisé à hauteur de ce qu'il espérait, vous ne perdez pas seulement un exposant. Le milieu est petit, les artistes se parlent d'un salon à l'autre, et l'histoire circule beaucoup plus loin et beaucoup plus longtemps que le montant en jeu. Pour un salon qui cherche encore à installer sa réputation, c'est un coût sans commune mesure avec le sinistre.
Or — et c'est ce qui justifie tout le reste de cet article — ce risque existe aussi quand vous êtes assurés. Une association bien couverte qui n'a jamais annoncé son plafond, ses exclusions et ses conditions fait exactement les mêmes dégâts qu'une association non couverte : l'artiste découvre les limites au moment de l'indemnisation, c'est-à-dire au pire moment.
La bonne réponse n'est donc pas « assurez-vous ». C'est sachez ce que vous couvrez, et dites-le avant.
Commencez par lire ce que vous avez déjà — et lisez-le en entier#
La bonne surprise existe. Elle est simplement plus étroite qu'on ne le croit.
Première chose : ne partez pas du principe que vous n'êtes pas couverts. Beaucoup de contrats d'association comportent déjà une extension pour les biens confiés, et il arrive qu'un bureau découvre avec soulagement qu'il n'avait pas besoin de souscrire quoi que ce soit. La règle n'est pas « vous n'êtes pas couvert », elle est « vérifiez par écrit ».
Mais c'est ici qu'il faut être précis, parce que c'est le point sur lequel presque tout le monde se trompe.
Responsabilité n'est pas dommages#
Il existe deux familles de garanties, et elles ne répondent pas à la même question.
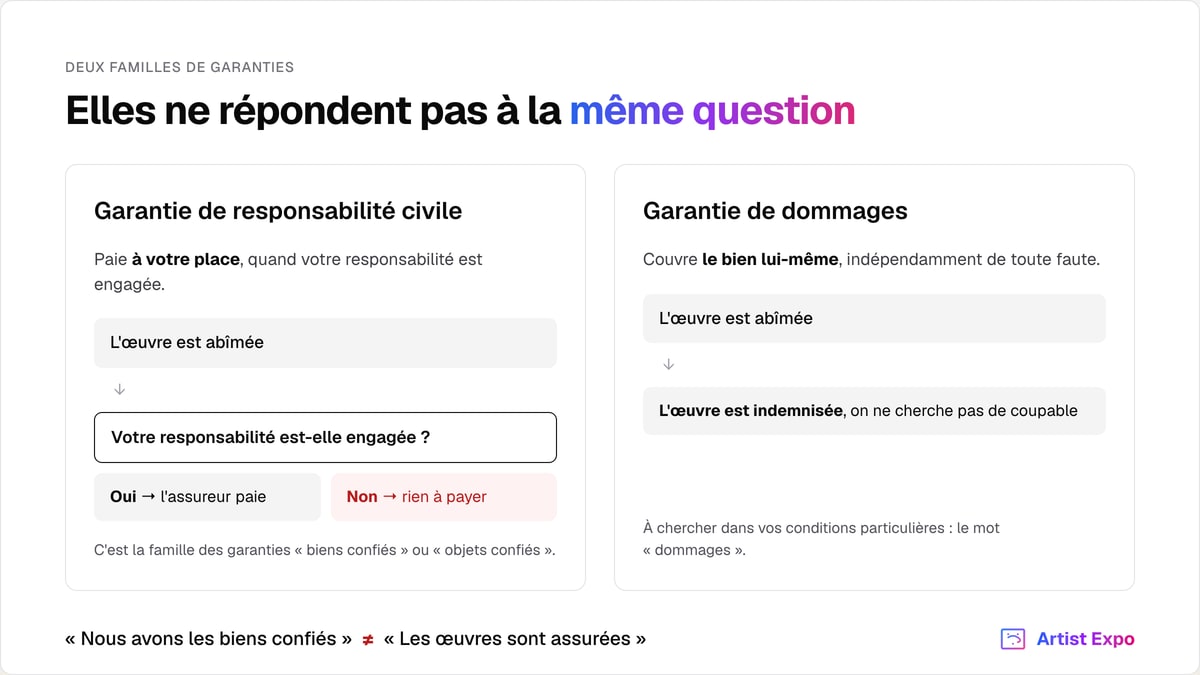
Une garantie de responsabilité civile couvre les conséquences pécuniaires de ce que vous devez à quelqu'un d'autre. Elle paie à votre place, quand votre responsabilité est engagée. S'il n'y a pas de responsabilité de votre côté, il n'y a rien à payer à votre place.
Une garantie de dommages couvre le bien lui-même, indépendamment de toute faute. L'œuvre est abîmée, elle est indemnisée, on ne cherche pas de coupable.
La garantie que les contrats associatifs appellent « biens confiés » ou « objets confiés » appartient à la première famille. Les formulations que l'on trouve dans les documents des assureurs spécialisés dans les associations sont explicites : il s'agit de garantir « les conséquences pécuniaires de la responsabilité civile incombant à la structure en raison des dommages causés aux biens qui lui ont été confiés ». Le mot « responsabilité » est dans la phrase, et il commande tout le reste.
Autrement dit : « nous avons les biens confiés » et « les œuvres sont assurées » sont deux affirmations différentes, et la première n'entraîne pas la seconde.
Ce qu'une attestation ne dit pas#
Prenons un cas réel, que nous avons pu lire en détail. Un salon d'art associatif demande une attestation d'assurance pour son édition. Il en reçoit deux, ce qui est déjà instructif, car la plupart des organisateurs en demandent une et considèrent le sujet clos.
La première est une attestation de responsabilité civile d'organisateur de manifestation non sportive. Elle nomme la manifestation, donne ses dates exactes, et garantit les conséquences pécuniaires de la responsabilité civile encourue « à l'égard des tiers pour les dommages corporels, matériels et immatériels qu'ils ont subis, à l'occasion de la manifestation ». C'est le visiteur qui se blesse, le dégât causé à la salle prêtée par la commune. Elle ne parle pas des œuvres.
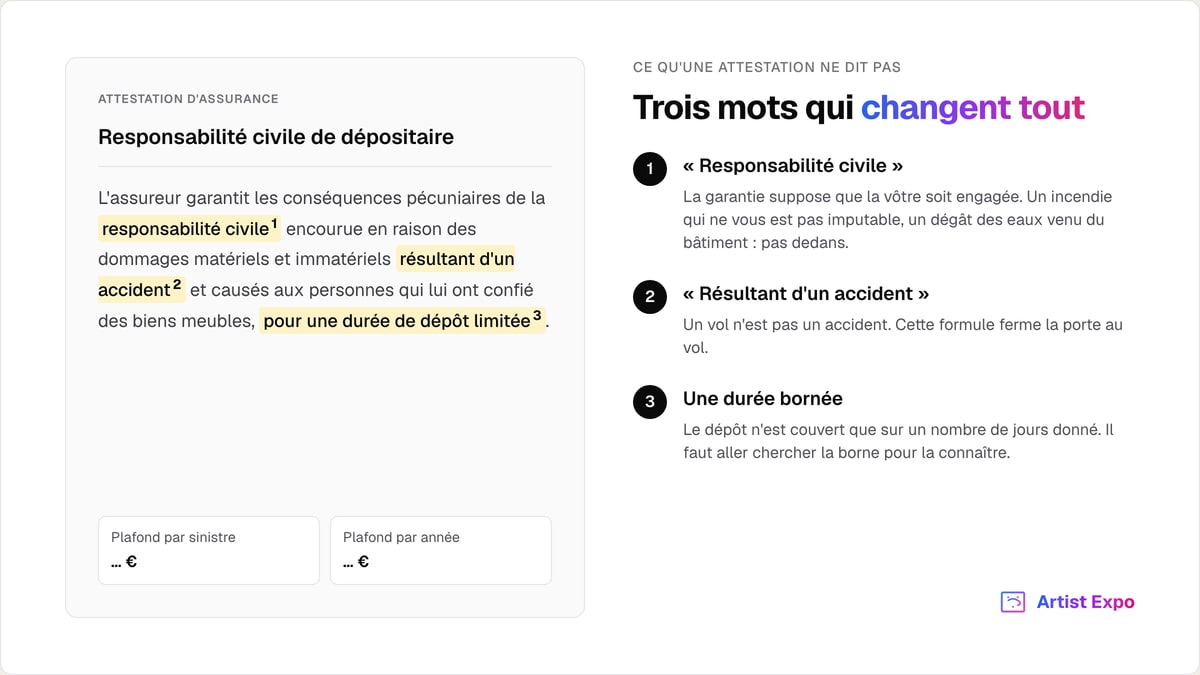
La seconde est une attestation de responsabilité civile de dépositaire. C'est celle qu'on prend spontanément pour « l'assurance des œuvres ». Son texte garantit les conséquences pécuniaires de la responsabilité civile encourue « en raison des dommages matériels et immatériels résultant d'un accident et causés aux personnes qui lui ont confié des biens meubles », pour une durée de dépôt bornée, avec un plafond par sinistre et un plafond par année d'assurance.
Trois choses se lisent directement dans cette phrase, et elles valent d'être relues lentement :
- « Responsabilité civile » : la garantie suppose que la vôtre soit engagée. Un incendie qui ne vous est pas imputable, un dégât des eaux venu du bâtiment, une œuvre qui se dégrade toute seule : ce n'est pas dedans.
- « Résultant d'un accident » : un vol n'est pas un accident. Cette formule ferme la porte au vol de façon très nette.
- Une durée bornée : le dépôt n'est couvert que sur un nombre de jours donné. Dans le cas que nous avons lu, la borne était très large — mais elle existait, et il fallait aller la chercher pour le savoir.
Conclusion honnête : cette association peut produire deux attestations valides, être parfaitement en règle vis-à-vis de sa mairie, et n'avoir aucune garantie de dommages sur les œuvres qu'elle expose. Ce n'est pas une défaillance de l'assureur. C'est ce qu'on lui a demandé de garantir.
Et l'attestation ne s'est pas fabriquée toute seule#
Un détail qui n'en est pas un : l'attestation d'organisateur porte les dates exactes de la manifestation. Elles n'y sont pas par magie. Elles y sont parce que quelqu'un a appelé l'assureur pour déclarer l'événement — alors même que la garantie faisait partie du contrat.
Première conséquence : être couvert par son contrat ne dispense pas de déclarer. Une association qui suppose que sa manifestation annuelle est prise en compte d'office peut se retrouver sans rien — non pas faute de garantie, mais faute de déclaration. C'est un coup de téléphone, et il n'a de valeur que confirmé par écrit.
Seconde conséquence, plus gênante, et à poser telle quelle à votre assureur : si un sinistre survient en dehors des dates déclarées — la veille du dépôt, le lendemain du retrait —, sommes-nous encore couverts ? Une période déclarée trop juste ne se rattrape pas après coup. Déclarez large : le dépôt, l'exposition, le retrait, et une marge de part et d'autre.
La consigne pratique#
Demandez vos conditions particulières et cherchez-y le mot « dommages ». C'est le seul document qui réponde : une attestation est faite pour prouver quelque chose à un tiers, pas pour vous informer. Et si la lecture ne suffit pas, la question se pose par écrit à votre assureur — ce qui nous amène au reste de cet article.
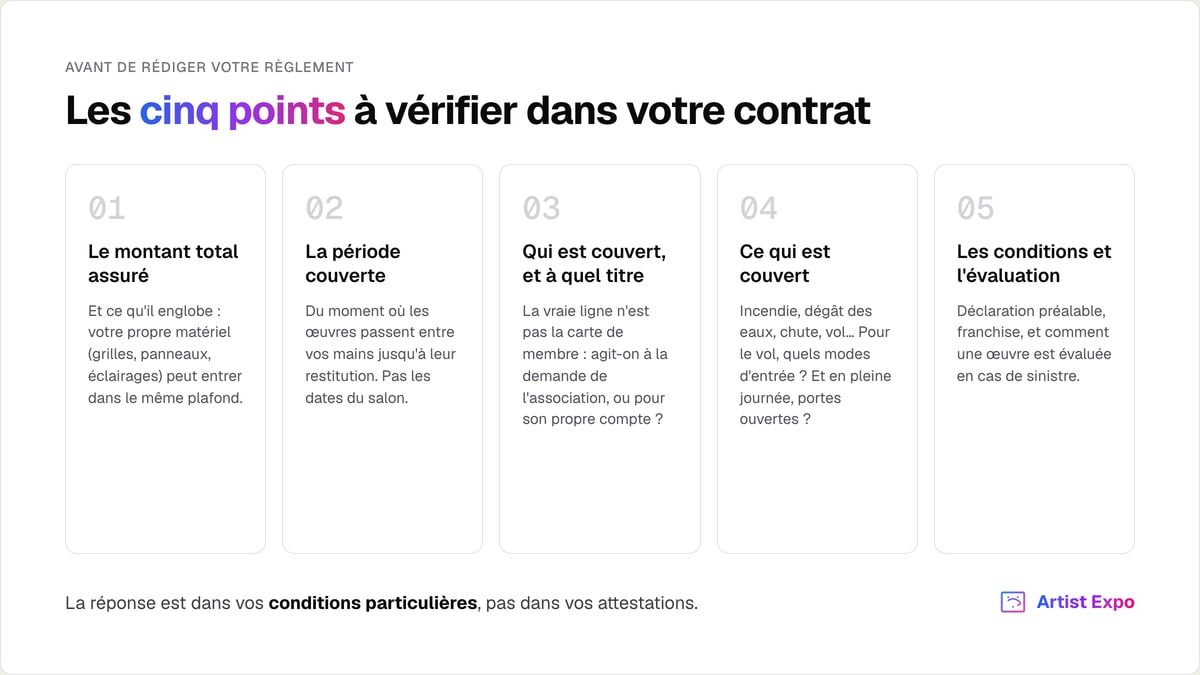
Les cinq points à vérifier#
Ils tiennent en une page. C'est cette page qu'il faut avoir avant de rédiger votre règlement.
Le bon moment pour faire ce travail est l'automne qui précède le salon, en même temps que vous écrivez votre règlement et que vous choisissez votre invité d'honneur — nous expliquons pourquoi dans notre rétroplanning d'un salon d'art sur douze mois.
1. Le montant total assuré, et ce qu'il englobe#
La question qu'on pose est « à quelle hauteur sommes-nous couverts ». La question qu'on oublie est « pour quoi ».
Un plafond ne s'applique pas seulement aux œuvres. Si votre association possède son propre matériel d'exposition — grilles, panneaux, cimaises, éclairages —, il peut entrer dans le même quota. Dix mille euros de panneaux, et un incendie ne fait pas le tri : il consomme votre plafond avant même qu'on parle des toiles.
Deuxième point : certains contrats ne prévoient rien pour les manifestations. D'autres prévoient un maximum par événement, parfois relevable moyennant une majoration — mais avant l'événement, jamais après. C'est typiquement le genre de démarche qui prend dix minutes en janvier et devient impossible en mai.
Troisième point, et c'est celui qui change d'échelle sans prévenir : cinquante toiles d'artistes amateurs restent dans des ordres de grandeur modestes. Il suffit de quelques pièces d'un invité d'honneur reconnu pour que la valeur totale exposée passe dans une autre catégorie — et au-dessus d'un plafond qui semblait confortable.
2. La période réellement couverte#
Ce n'est pas la période du salon. C'est celle qui court du moment où les œuvres passent entre vos mains jusqu'au moment où elles sont rendues.
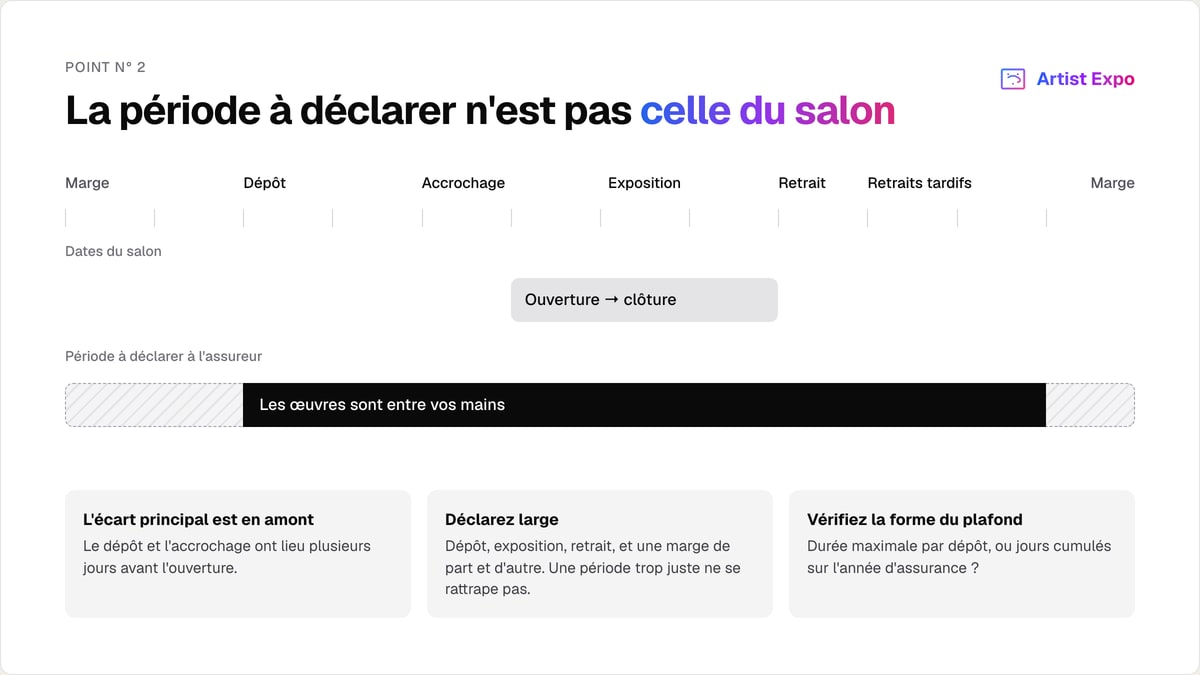
Ces deux dates ne sont pas celles du salon. L'écart le plus important est en amont : le dépôt et l'accrochage ont lieu plusieurs jours avant l'ouverture. En aval, le retrait se fait le plus souvent le dernier jour, au pire le lendemain — mais il reste presque toujours une ou deux œuvres qu'un artiste ne vient chercher que plus tard.
Comme on l'a vu plus haut, c'est vous qui déclarez cette période, et c'est cette déclaration qui fixe vos bornes. Vérifiez en plus la forme du plafond : durée maximale par dépôt, ou nombre de jours cumulés sur l'année d'assurance. Une association qui organise deux manifestations par an peut consommer son quota sans s'en apercevoir.
3. Qui est couvert, et à quel titre#
Une idée reçue circule beaucoup : seuls les adhérents seraient couverts, et l'ami qui vient donner un coup de main ne le serait pas.
Les définitions que l'on trouve dans les contrats destinés aux associations peuvent dire autre chose. Certaines visent « toute personne prêtant occasionnellement et gratuitement son concours à l'association », ou « toute personne qui lui apporte son aide bénévole » — sans condition d'adhésion. Le fondement juridique existe : la responsabilité de l'association peut être engagée quand un bénévole a agi, dans le cadre de son activité, pour le compte de l'association.
Ne lisez donc pas « vous êtes sûrement couverts », lisez « vous l'êtes peut-être, allez vérifier ». Certains assureurs en font d'ailleurs un point de contrôle explicite dans leurs propres conseils aux associations, ce qui suffit à indiquer que rien n'est automatique.
Le sujet mérite l'effort, parce qu'il est tout sauf théorique. Sur un montage, il y a presque toujours quelqu'un qui n'est pas membre et qui donne un coup de main parce qu'il est là. Et il y a le cas plus discret de l'artiste exposant qui manipule ses propres œuvres — ce qu'on l'autorise à faire — et qui, en déplaçant les siennes, touche celles du voisin.
La vraie ligne de partage n'est donc pas la carte de membre. Elle est ailleurs, et elle est plus subtile : agit-on à la demande de l'association, ou pour son propre compte ?
Relisez la deuxième scène de cet article à la lumière de cette question. Le conjoint qui accroche la toile de son épouse n'aide pas l'association : il agit pour l'artiste, et il n'entre probablement dans aucune définition d'assuré.
Dans cette scène-là, ça n'a pas prêté à conséquence. L'artiste a abîmé son propre encadrement : personne n'est allé réclamer quoi que ce soit à l'association, et on voit mal sur quel fondement on l'aurait fait.
Tout change si l'œuvre, en tombant, en abîme une autre. Une toile qui descend sur la sculpture posée au pied du mur, et la question devient : qui paie la sculpture ? L'association, qui a la garde des œuvres mais dont personne n'a fait le geste ? L'artiste, qui a installé la sienne elle-même ? L'assurance de l'une ou de l'autre, à supposer que l'une des deux couvre ce cas ?
C'est exactement la configuration dans laquelle on se met quand on laisse un exposant installer lui-même son œuvre « parce que c'est plus simple ». Et c'est pourquoi la règle « c'est l'équipe qui accroche » vaut moins par la compétence de l'équipe que par la clarté qu'elle installe : on sait toujours qui agissait pour qui.
Deux précisions encore. Cette définition varie d'un contrat à l'autre — certains assureurs en font explicitement un point à vérifier, ce qui veut dire que ce n'est pas automatique. Et derrière la phrase « les bénévoles sont couverts » se cachent deux garanties distinctes : les dommages causés par un bénévole relèvent de la responsabilité civile, les dommages subis par un bénévole (une chute d'escabeau pendant l'accrochage) relèvent d'une garantie individuelle accident, souvent optionnelle.
4. Ce qui est couvert — et la faille dont personne ne parle#
Passez en revue les événements possibles : incendie, dégât des eaux, chute, manipulation, dégradation volontaire, vol.
Sur le vol, il faut être précis, car c'est là que les surprises se logent. Un contrat ne garantit pas « le vol » en général : il garantit des modes d'entrée limitativement énumérés. Les formulations les plus courantes visent le vol commis par effraction, par escalade, par usage de fausses clés, ou avec menaces ou violences. L'effraction est elle-même définie — en substance, le forcement ou la destruction d'un dispositif de fermeture.
Un vol qui n'entre dans aucun de ces modes n'est pas couvert. Ce n'est pas une exclusion écrite quelque part en petits caractères, c'est plus radical : l'événement n'a jamais été garanti.
Et voici la faille. Le scénario le plus probable dans un salon d'art, ce n'est pas le cambriolage nocturne. C'est une petite pièce qui disparaît en pleine journée, portes ouvertes, sans effraction ni violence, pendant qu'une permanence de deux personnes gère l'affluence de l'après-midi. Nous n'avons trouvé aucun document contractuel public traitant explicitement de ce cas. Ce qui ne veut pas dire qu'il n'est jamais couvert — cela veut dire que c'est une question à poser par écrit, et probablement la plus importante de la liste.
Vérifiez enfin les conditions attachées à la garantie vol. Les contrats imposent en général d'utiliser tous les moyens de protection existants en dehors des heures d'ouverture, et de les maintenir en état. La sanction d'un manquement peut aller jusqu'à l'absence d'indemnisation. Une alarme non activée peut suffire.
5. Les conditions, et la façon dont une œuvre est évaluée#
Reste la mécanique : y a-t-il une déclaration préalable à faire au-delà d'un certain montant ? Y a-t-il une franchise, et de quel ordre ? Ces réponses déterminent ce que vous pourrez honnêtement écrire dans votre règlement.
Puis vient la question que personne ne pose avant d'en avoir besoin : comment une œuvre est-elle évaluée ?
Une toile d'un artiste sans cote affichée à 800 € sera-t-elle indemnisée 800 € ? On nous a répondu « au montant déclaré ». Mais nous n'avons pas de retour d'expérience à vous proposer, et pour une bonne raison : une association qui n'a jamais eu à faire jouer sa garantie ne sait pas ce qu'elle vaut. C'est le cas de l'immense majorité d'entre nous, et c'est une chance — mais c'est aussi une limite qu'il faut assumer plutôt que de faire semblant.
Posez donc la question. Et surtout, ne laissez pas de trou dans la déclaration, ce qui nous amène au point suivant.
### L'artiste qui n'expose pas pour vendre est le moins bien assuré, et personne ne le sait
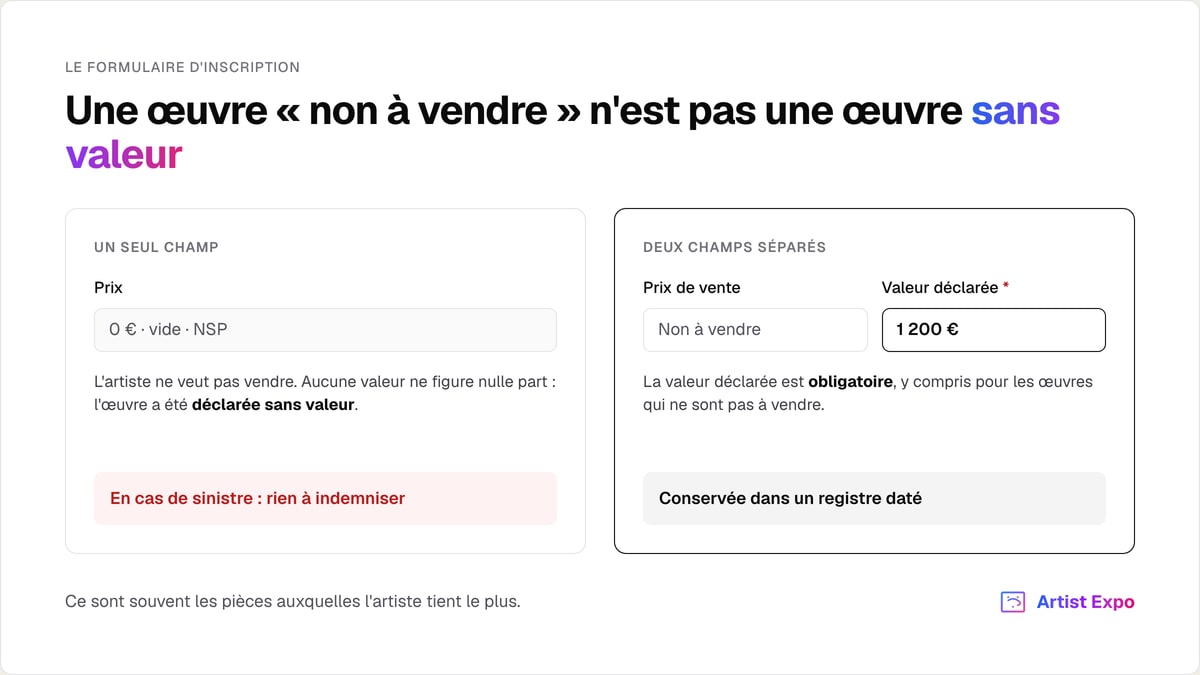
Sur un formulaire d'inscription, la case « prix » est remplie par l'artiste. Ceux qui ne souhaitent pas vendre y inscrivent souvent 0 €, ou la laissent vide, ou écrivent « NSP » — non à vendre.
C'est logique de leur point de vue. Mais si vous laissez cette information telle quelle et qu'aucune valeur ne figure nulle part, l'œuvre a été déclarée sans valeur. En cas de sinistre, elle est mécaniquement exclue de toute indemnisation : il n'y a rien à indemniser.
Ce sont souvent les pièces auxquelles l'artiste tient le plus. Un portrait de famille, une première sculpture, une œuvre prêtée par un proche. La parade tient en deux lignes dans votre formulaire : séparer le prix de vente de la valeur déclarée pour l'assurance, et rendre la seconde obligatoire même pour les œuvres qui ne sont pas à vendre. Puis conserver ces valeurs dans un registre daté, que vous pourrez produire le jour où on vous le demande.
Une parenthèse, puisque nous éditons l'outil#
Cette histoire de valeur déclarée est un bon exemple de ce qui se joue dans la façon dont vous collectez vos informations, et nous préférons le dire directement plutôt que de laisser planer l'idée.
Dans Artist Expo, l'artiste saisit lui-même sa fiche d'œuvre — titre, technique, dimensions, prix de vente, et valeur déclarée séparément —, et il peut la corriger jusqu'à la date que vous fixez. Le cartel, le catalogue, le bordereau de dépôt et la liste destinée à l'assurance sortent ensuite de cette même fiche. Concrètement, l'organisateur n'a pas à reconstituer une liste de valeurs à la main la semaine du dépôt, à un moment où il a autre chose à faire — et une œuvre sans valeur déclarée se voit, parce qu'il manque une donnée dans un tableau, pas parce que quelqu'un s'en est souvenu.
Ce que ça ne fait pas : ça ne remplace pas la lecture de votre contrat, et ça ne rend personne assuré. La liste sert à déclarer, pas à couvrir.
Si vous restez sur un tableur, le principe est le même et fonctionne très bien : une colonne « valeur déclarée » distincte de la colonne « prix », et une seule version du fichier partagée entre les personnes qui y touchent.
Les arrangements gentils : le premier trou dans votre couverture#
Tout le reste suppose qu'on lise son contrat. Celui-ci se déclenche par un mail sympathique un mardi soir.
Un artiste écrit qu'il a un empêchement le jour du dépôt. Il demande s'il peut apporter son œuvre deux jours plus tôt, si quelqu'un peut venir la chercher, ou s'il peut la récupérer la semaine suivante.
C'est une demande banale, souvent légitime, et le premier réflexe d'un bureau bénévole est de rendre service. C'est aussi la seule situation où l'on sort de sa couverture par gentillesse, sans s'en apercevoir.
Ces demandes recouvrent trois cas qui ne cassent pas la même chose :
- Le dépôt anticipé et le retrait tardif font sauter la période. L'œuvre est entre vos mains, mais le compteur ne tourne pas. Et dans les faits, elle ne dort pas dans la salle : elle dort chez quelqu'un, donc également hors du lieu déclaré.
- Aller chercher l'œuvre fait sauter le mode. C'est le cas le plus exposé des trois, et la réponse par défaut y est décourageante : les contrats d'assurance automobile excluent classiquement les dommages causés aux objets transportés appartenant à des tiers. Côté contrat d'association, il n'y a pas de règle générale — nous avons lu deux assureurs spécialisés qui se contredisent frontalement, l'un étendant expressément sa garantie aux biens transportés dans un véhicule, l'autre les excluant et renvoyant à une option payante. Personne ne peut répondre à votre place.
- La récupération tardive cumule le problème de période et celui de savoir qui est habilité à repartir avec une œuvre — sujet que nous traiterons dans un prochain article consacré au dépôt et au retrait.
Ce qu'il faut retenir : être couvert ne veut pas dire que c'est une bonne idée#
Même en supposant que tout soit couvert, une indemnisation rembourse — elle ne rend pas l'œuvre. Pour un artiste amateur, une toile détruite est irremplaçable au sens propre : il n'y en a pas d'autre, et il ne la refera pas.
C'est ce qui justifie une règle simple : ne confiez pas le transport d'une œuvre à quelqu'un qui n'a pas l'habitude d'en manipuler. Pas parce qu'il serait maladroit, mais parce que porter une toile encadrée, la caler et la poser sont des gestes qui s'apprennent, et qu'on ne les apprend pas dans le coffre d'une voiture un jeudi soir.
La bonne réponse n'est pas « refusez »#
Dire à un bureau bénévole de refuser systématiquement ne sert à rien : il acceptera quand même, et il aura souvent raison de le faire. Ce qui aide, c'est de savoir comment accepter.
Voici comment cela s'est passé lors d'une édition récente d'un salon d'art associatif dont notre fondateur préside l'association. Une artiste sans autre solution demande un arrangement. La demande est acceptée, par mail, avec trois choses écrites noir sur blanc : que le transport se fait hors assurance, que la protection et l'emballage de l'œuvre restent à la charge de l'artiste, et qu'elle en accuse réception. Le transport a été fait par une personne habituée à manipuler ce type d'œuvre, sur deux kilomètres, vers un atelier d'artiste — pas un garage. La même année, une autre demande a été refusée, parce que le motif était moins impérieux.
Quatre conditions se dégagent de cette pratique, et elles se transposent :
- Le motif est réellement impérieux. Ce qui suppose d'assumer le refus quand il ne l'est pas — et c'est le point difficile, pour deux raisons.
D'abord parce que vous êtes souvent la première personne à qui on pense, alors qu'un conjoint, un enfant ou un voisin aurait très bien pu faire le déplacement au moment voulu. La demande n'a rien de malhonnête : il est simplement plus simple de vous la poser à vous.
Ensuite parce qu'au-delà de la couverture, c'est une question de volume. Un arrangement, c'est gérable. Si vous acceptez des demandes qui n'étaient pas impérieuses et que cela se sait — et cela se saura —, vous aurez d'une année sur l'autre de plus en plus de dépôts et de retraits hors créneau. Ce qui était un service rendu devient une seconde organisation à mener en parallèle de la première, avec les mêmes bénévoles.
- C'est écrit avant, au cas par cas. L'exception ne vit pas dans le règlement, elle vit dans un mail daté — et idéalement dans la réponse de l'artiste, parce qu'un accord à sens unique vaut moins qu'un « c'est noté, merci ».
- Celui qui accepte est celui qui assume. C'est la règle qui protège le mieux : on n'accorde pas une exception qu'un autre exécutera. C'est exactement comme ça qu'une toile finit dans la voiture d'un bénévole qui n'a jamais transporté ça.
- Le trajet et le lieu de stockage sont maîtrisés. La question n'est pas seulement qui transporte : c'est aussi où l'œuvre passe la nuit.
Reste la difficulté réelle, et autant la nommer : le refus est plus dur que l'accord. Dès qu'on a dit oui une fois, il faut pouvoir expliquer pourquoi c'est non la fois suivante, à quelqu'un qui a entendu parler de la première.
La parade est contre-intuitive : écrivez dans votre règlement que ce n'est pas possible. Pas « à titre exceptionnel et sur motif justifié », qui est une invitation déguisée, mais une règle nette — les dépôts et les retraits se font sur les créneaux annoncés. Rien que cela réduit fortement le nombre de demandes, et c'est déjà l'essentiel du bénéfice.
Puis, quand quelqu'un n'a réellement pas le choix, vous traitez son cas individuellement et vous fixez les bornes de responsabilité par écrit. La règle publique est fermée, l'exception est privée et documentée. C'est l'inverse de ce qu'on fait spontanément — écrire une règle souple pour n'avoir jamais à refuser — et c'est nettement plus tenable dans la durée.
Ce que vous écrivez dans votre règlement#
Le niveau de couverture n'est pas une information interne. C'est une clause du contrat que vous passez avec vos exposants.
« Mais alors on écrit quoi, si on n'est couvert pour presque rien ? »#
C'est la question qui se pose à ce stade, et il faut y répondre franchement. Nous avons commencé par déconseiller la clause qui décline toute responsabilité, puis nous avons passé quinze minutes à montrer que beaucoup de situations ne sont pas couvertes. La contradiction est apparente, et elle se lève en une phrase :
Le contraire de « nous déclinons toute responsabilité », ce n'est pas « nous assumons tout ». C'est « voici ce qui est couvert, et voici ce qui ne l'est pas ».
Un règlement qui annonce une couverture limitée et nommée protège mieux qu'un règlement qui n'annonce rien — et il rassure infiniment plus, parce qu'il prouve que quelqu'un a lu le contrat avant de recevoir les œuvres. Écrire « les œuvres ne sont pas assurées contre le vol » n'a jamais fait fuir un exposant. Ce qui fait fuir, c'est de ne pas savoir, et de sentir que l'organisateur ne sait pas non plus.
Nous consacrerons un article entier au règlement commenté clause par clause. Voici, sur ce seul sujet, ce qui doit y figurer.
Ce qui est couvert et ce qui ne l'est pas, en une ou deux phrases. C'est l'élément que presque personne n'écrit, et c'est le plus utile. Une formulation du type « les œuvres sont couvertes pendant la durée de l'exposition dans la limite du contrat souscrit par l'association ; elles ne le sont pas contre le vol » demande du courage à écrire la première fois, et règle plus de problèmes que tout le reste du paragraphe.
La mention de renvoi au contrat. La formule à retenir est du type « dans la limite du contrat souscrit auprès de notre assureur ». Elle est un peu floue pour la personne qui s'inscrit, et il faut être lucide : le jour où l'assurance ne suit pas, cette phrase ne fera pas de miracle, et la conversation restera difficile. Elle sera simplement moins intenable que si rien n'avait été écrit.
Et si vous doutez de sa légitimité, regardez le bas de la dernière attestation que votre assureur vous a envoyée. Il y a de fortes chances qu'elle se termine par une phrase du type : « la présente attestation ne peut engager \[l'assureur\] au-delà des limites, des dispositions et clauses du contrat auquel elle se réfère. » C'est exactement la même précaution. L'assureur se protège vis-à-vis de vous comme vous devez vous protéger vis-à-vis des artistes : ce n'est pas une ruse, c'est la formule standard du métier.
La valeur déclarée, obligatoire, y compris pour les œuvres qui ne sont pas à vendre. Voir l'encadré plus haut.
Les réserves à la remise. Prévoyez explicitement que l'association peut émettre des réserves écrites si une œuvre lui est remise dans un état qui l'inquiète — fragile, déjà abîmée, mal encadrée. En pratique, cela signifie regarder les œuvres au moment du dépôt, et le dire à l'artiste sur le moment plutôt qu'après. Sans constat d'état contradictoire, c'est vous qui aurez du mal à démontrer qu'une rayure était déjà là.
La stabilité des œuvres, et le droit de refuser. C'est la clause qui manque dans la plupart des règlements, et c'est celle qui aurait servi dans notre première scène. Elle tient en deux idées : l'artiste est responsable de la stabilité de son œuvre et du support qu'il fournit, et l'association peut refuser d'installer une pièce dont elle estime qu'elle présente un risque pour les visiteurs.
La seconde est la plus utile, et la plus difficile à improviser le jour du montage. Un bénévole qui trouve une sculpture bancale le mercredi ne dira rien s'il n'a rien sur quoi s'appuyer : il ne va pas contredire un artiste sur son propre travail, devant les autres, deux heures avant la fin de l'accrochage. Écrite au règlement, la même remarque cesse d'être un avis personnel — elle devient une condition que l'artiste a acceptée en s'inscrivant, et elle se dit sans gêne. Accessoirement, elle vous met en bien meilleure position si la pièce tombe malgré tout : vous aurez regardé, et vous pourrez le démontrer.
Le plafond, et ce qui se passe au-delà. Si vous savez que la valeur totale exposée dépassera votre plafond et que vous ne l'avez pas fait relever, écrivez-le. Attention toutefois à la formulation : annoncer une indemnisation « au prorata » suppose que votre contrat fonctionne avec une valeur déclarée et applique la règle proportionnelle de capitaux prévue à l'article L. 121-5 du Code des assurances. Beaucoup de contrats l'écartent, et un contrat dit « au premier risque » indemnise intégralement jusqu'au plafond puis s'arrête, sans prorata. Annoncez donc la limite, pas un mécanisme que vous n'avez pas vérifié dans votre propre contrat.
Le cas des arrangements hors créneau, dans les termes vus plus haut.
Et une phrase sur l'assurance personnelle de l'artiste. Beaucoup d'artistes ignorent qu'ils peuvent assurer leurs œuvres, et ceux qui le font l'ont souvent décidé après un incident. Indiquer dans le règlement qu'ils gardent la possibilité de souscrire leur propre garantie n'est pas une façon de se défausser : c'est ce qui leur permet de décider en connaissance de cause. Ce qui relève ensuite de leur situation personnelle est leur affaire, et il n'appartient pas à l'organisateur de s'en mêler.
La meilleure assurance restera la prévention#
Aucun contrat ne remet une sculpture sur son socle.
Reprenons la première scène de cet article, maintenant qu'on a les cinq points en main. Une sculpture bascule au passage d'un enfant. L'association n'a rien fait de fautif — sauf, peut-être, avoir accepté un socle qui n'était pas assez stable pour la pièce qu'il portait.
Faites tourner ce cas dans la grille. Ce n'est pas un vol. Ce n'est pas un accident dont la responsabilité de l'association est clairement engagée. Et une garantie de responsabilité ne se déclenche pas parce qu'un objet est tombé, mais parce que quelqu'un doit répondre de sa chute. Autrement dit : il y a de fortes chances que l'assurance ne réponde pas, quel que soit le sérieux du contrat.
Ce n'est pas un argument contre l'assurance. C'est ce qui permet de savoir ce qu'on lui demande. Elle règle le sinistre couvert. Elle ne règle ni la conversation avec l'artiste, ni celle avec les accompagnants, ni la sculpture cassée.
Ce qui aurait changé le cours de cette scène tient en trois gestes, et pas un n'est un contrat d'assurance.
Un règlement qui engage l'artiste sur la stabilité de son œuvre et qui autorise l'association à refuser d'installer une pièce jugée risquée pour les visiteurs. C'est la clause décrite plus haut, et c'est la plus rentable de tout cet article : elle déplace la question avant l'accrochage, au moment où elle se règle en deux minutes, et elle donne à un bénévole le droit de la poser.
Un regard sur le socle au moment du dépôt, et une réserve consignée si quelque chose n'inspire pas confiance.
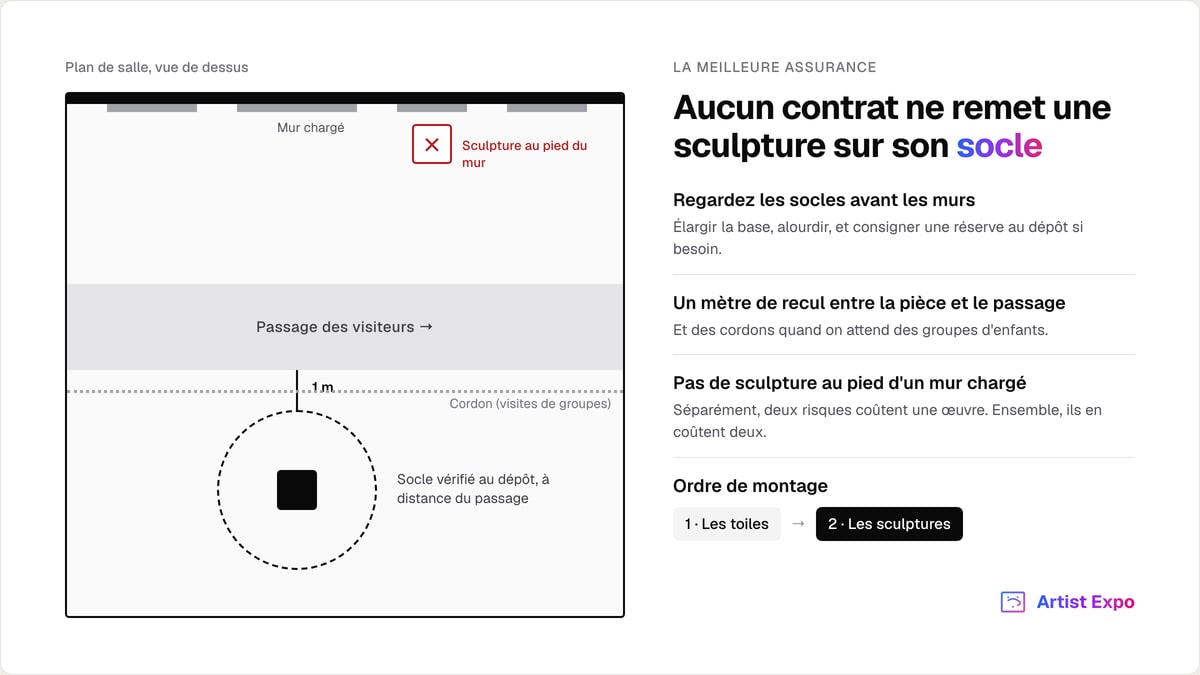
Un mètre de recul entre la pièce et le passage.
Voici donc les gestes qui évitent d'avoir à téléphoner à son assureur.
Décidez qui manipule quoi, et tenez-vous-y. Que ce soit l'équipe qui accroche est une règle qui vaut par sa constance : elle protège les œuvres, elle protège les bénévoles, et elle évite le flou sur qui agissait pour qui. Les exceptions se paient, comme dans notre deuxième scène.
Regardez les socles avant de regarder les murs. Une sculpture instable est le sinistre le plus prévisible d'un salon, et le seul qui puisse blesser quelqu'un. Élargissez la base, alourdissez, reculez du passage, et n'hésitez pas à demander à l'artiste ce qu'il utilise habituellement.
L'essentiel se joue en amont, au moment du plan de salle et de l'ordre de montage : les distances de circulation à garder autour d'une pièce fragile (Artist Expo les propose à partir des dimensions saisies), les cordons de sécurité quand on attend des groupes d'enfants, et une règle qui évite beaucoup de frissons : recevoir les sculptures après les toiles, pour ne jamais avoir à se faufiler entre deux socles avec un tableau dans les bras.
Ne posez pas une sculpture au pied d'un mur chargé. Deux risques qui, séparément, coûtent une œuvre, et qui ensemble en coûtent deux.
Préparez les visites de groupes. Un accompagnateur prévenu placera son groupe autrement, et une pièce fragile déplacée d'un mètre le matin d'une visite ne tombera pas l'après-midi.
Et si vous accueillez des enfants, autorisez-vous à intervenir : interrompre quelques minutes, ou demander que la visite se fasse en deux ou trois sous-groupes, quand l'encadrement ne parvient manifestement pas à contenir tout le monde. Ce n'est pas un reproche adressé aux accompagnateurs — à vingt-cinq enfants dans une salle pleine d'objets fragiles, personne n'y arrive.
Posez la question des accès à votre mairie, sans reproche et sans leçon. La bonne question n'est pas « est-ce que vous fermez bien ? », qui appelle un oui poli. C'est « qui détient les clés, et qui peut avoir besoin d'entrer dans le bâtiment pendant la semaine ? ». La réponse comporte presque toujours quelque chose auquel vous n'aviez pas pensé, et le bon moment pour en discuter ensemble est celui-là — pas le lendemain d'un problème.
Ce n'est pas une précaution de bon sens, c'est une condition contractuelle. Les contrats imposent en général d'utiliser tous les moyens de protection disponibles en dehors des heures d'ouverture, et un vol commis sans effraction est exactement le sinistre que votre assureur discutera.
Les questions à poser à votre assureur#
Par écrit, et de préférence à l'automne. Une seule d'entre elles peut changer votre règlement.
Voici les questions à envoyer. Elles sont formulées pour appeler une réponse exploitable plutôt qu'un « oui, vous êtes couverts ».
La question mère
- Avons-nous une garantie de responsabilité ou une garantie de dommages sur les œuvres que nous exposons ?
Sur l'étendue
- La garantie « biens confiés » joue-t-elle sans faute de notre part ?
- Les œuvres d'art entrent-elles dans cette garantie, ou relèvent-elles des objets de valeur exclus ? À quel plafond ?
- Un contrat spécifique de type « tous risques exposition » est-il accessible à une association comme la nôtre, et à quel coût ?
Sur les montants et la durée
- Notre contrat fonctionne-t-il avec une valeur déclarée — et donc une règle proportionnelle en cas de sous-déclaration — ou avec un montant au premier risque ?
- Quelle période exacte est couverte, et cette durée est-elle plafonnée par dépôt ou sur l'année ?
- Le matériel de l'association (grilles, panneaux, éclairages) entre-t-il dans le même plafond que les œuvres ?
Sur les événements
- Le vol commis pendant les heures d'ouverture, sans effraction ni violence, est-il garanti ?
- Quelles obligations de fermeture, d'alarme ou de surveillance conditionnent la garantie vol, et quelle est la sanction en cas de manquement ?
Sur les personnes et les déplacements
9. Les bénévoles occasionnels non adhérents entrent-ils dans la définition contractuelle d'assuré ? Et les dommages qu'ils subissent sont-ils couverts, ou seulement ceux qu'ils causent ?
- Les œuvres transportées dans le véhicule personnel d'un bénévole sont-elles couvertes, et par quel contrat ?
Trois d'entre elles nous ont surpris en la préparant, et méritent d'être posées même si vous pensez connaître la réponse : la question mère, la question 7 et la question 10.
En résumé#
Une association qui expose les œuvres des autres accepte une responsabilité qui ne se règle pas par une phrase dans un règlement. Elle se règle en trois temps.
Savoir. Lire ses conditions particulières, pas ses attestations, et distinguer une garantie de responsabilité d'une garantie de dommages.
Dire. Écrire dans le règlement ce qu'on a trouvé — ce qui est couvert et ce qui ne l'est pas, la valeur déclarée obligatoire, les réserves à la remise, les créneaux de dépôt et de retrait. Annoncer une couverture partielle n'est pas un aveu de faiblesse : c'est la seule façon de laisser un artiste décider en connaissance de cause, et éventuellement de s'assurer lui-même. Un artiste qui découvre les limites après un sinistre, lui, ne reviendra pas — et le dira.
Prévenir. Parce qu'aucune indemnisation ne rend une œuvre, et que la seule chose qui protège vraiment une sculpture, c'est un socle stable et un mètre de recul.
Cet article expose un cadre général à partir de documents contractuels et de textes accessibles publiquement. Il ne remplace ni l'avis de votre assureur, qui est le seul à pouvoir répondre sur votre contrat, ni celui d'un professionnel du droit sur les questions de responsabilité. Les références citées : articles 1915, 1927, 1928, 1170, 1171 et 1231-3 du Code civil, article L. 121-5 du Code des assurances.
Pour aller plus loin : le rétroplanning d'un salon d'art sur douze mois situe la vérification de l'assurance à son bon moment · les documents indispensables d'une exposition · une association peut-elle vendre les œuvres qu'elle expose ?
Simplifiez l'organisation de votre exposition
Artist Expo automatise les candidatures, les documents et la logistique.
Ou explorez les lieux d'exposition et galeries en France.